Mức giảm thuế TNDN năm 2026
Tổng hợp mức thuế suất thuế TNDN năm 2026
Căn cứ theo Luật Thuế thu nhập doanh nghiệp 2025 và Nghị định 320/2025/NĐ-CP, mức thuế suất thuế TNDN áp dụng cho năm 2026 được phân loại theo quy mô doanh thu và lĩnh vực hoạt động như sau:
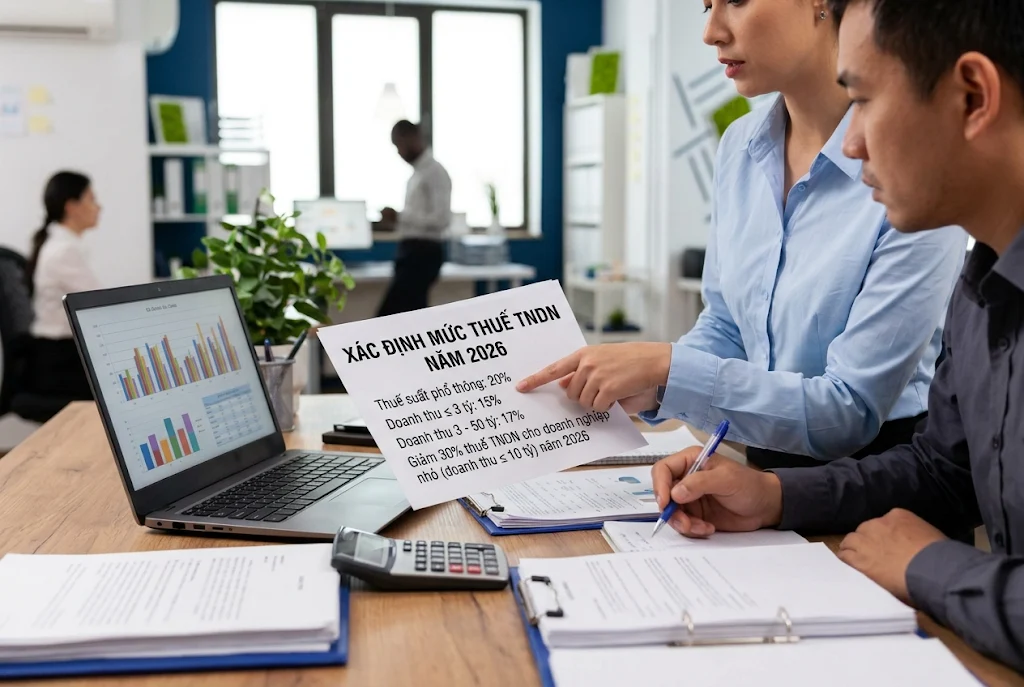
1. Mức thuế suất phổ thông
- Thuế suất 20%: Áp dụng cho hầu hết các doanh nghiệp thông thường, không thuộc diện được hưởng thuế suất ưu đãi hoặc không thuộc các nhóm doanh nghiệp vừa và nhỏ, ngành nghề đặc thù bên dưới.
2. Mức thuế suất hỗ trợ Doanh nghiệp vừa và nhỏ (SMEs)
Điều kiện áp dụng dựa trên tổng doanh thu của năm trước liền kề (năm 2025):
- Thuế suất 15%: Áp dụng đối với doanh nghiệp có tổng doanh thu năm trước không quá 03 tỷ đồng.
- Thuế suất 17%: Áp dụng đối với doanh nghiệp có tổng doanh thu năm trước từ trên 03 tỷ đồng đến không quá 50 tỷ đồng.
(Lưu ý: Mức thuế suất 15% và 17% không áp dụng cho công ty con hoặc công ty có quan hệ liên kết mà doanh nghiệp trong quan hệ liên kết không đáp ứng điều kiện doanh thu nêu trên, hoặc các khoản thu nhập từ chuyển nhượng bất động sản, chuyển nhượng vốn, v.v.)
3. Mức thuế suất đối với các lĩnh vực đặc thù
- Từ 25% – 50%: Đối với hoạt động tìm kiếm, thăm dò và khai thác dầu khí (mức cụ thể do Thủ tướng Chính phủ quyết định dựa trên vị trí và hợp đồng).
- 50%: Đối với hoạt động thăm dò, khai thác tài nguyên quý hiếm (vàng, bạc, đá quý, đất hiếm…).
- 40%: Đối với hoạt động khai thác tài nguyên quý hiếm nếu mỏ khai thác có từ 70% diện tích trở lên nằm ở địa bàn có điều kiện kinh tế – xã hội đặc biệt khó khăn.
4. Chính sách giảm thuế TNDN đặc biệt cho năm 2026
Theo chính sách hỗ trợ của Nhà nước (Nghị quyết 43/2026/QH16 và Nghị định 398/2026/NĐ-CP), các doanh nghiệp được áp dụng chính sách giảm thuế trong năm 2026 và 2027 với các chi tiết sau:
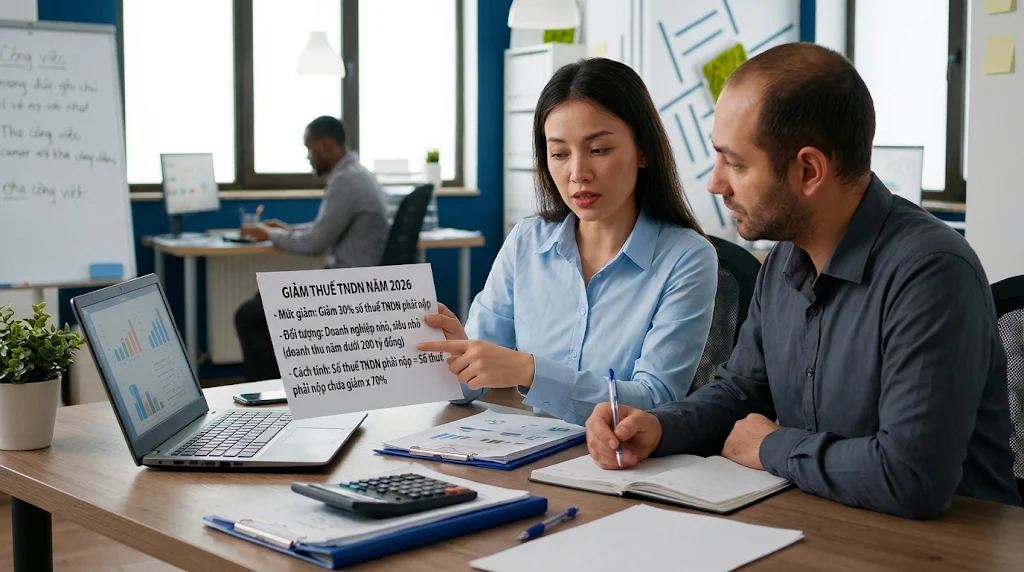
- Mức giảm: Giảm 30% số thuế TNDN phải nộp của kỳ tính thuế năm 2026.
- Đối tượng áp dụng: Doanh nghiệp, tổ chức được thành lập theo pháp luật Việt Nam có tổng doanh thu hằng năm (của năm 2026) không quá 10 tỷ đồng.
- Các lưu ý quan trọng về cách tính và áp dụng:
- Tính trên số thuế phải nộp: Mức giảm 30% được tính trên tổng số tiền thuế TNDN phải nộp, không phải trừ trực tiếp 30% vào phần thuế suất.
- Sau khi trừ ưu đãi khác: Nếu doanh nghiệp đang hưởng các ưu đãi thuế TNDN khác (ví dụ: đang được giảm 50% tiền thuế do ưu đãi đầu tư), thì số thuế được giảm 30% này sẽ được tính trên số thuế TNDN còn lại sau khi đã trừ đi các ưu đãi đó.
- Doanh nghiệp kinh doanh lỗ: Mức giảm 30% chỉ áp dụng khi có phát sinh số thuế phải nộp. Nếu doanh nghiệp lỗ trong năm 2026, số thuế được giảm sẽ bằng 0 (khoản lỗ vẫn được chuyển sang các năm sau theo quy định).
- Chống lách luật (Chia tách doanh nghiệp): Chính sách giảm thuế không áp dụng đối với doanh nghiệp hình thành từ việc chia, tách sau ngày 24/08/2026 nếu tổng doanh thu hằng năm của các doanh nghiệp sau chia, tách cộng lại vượt quá 10 tỷ đồng.
(Lưu ý thêm: Doanh nghiệp có tổng doanh thu năm không quá 01 tỷ đồng và đáp ứng đủ các điều kiện theo quy định có thể được áp dụng chính sách Miễn hoàn toàn thuế TNDN).
Cách xác định thuế TNDN tạm tính năm 2026
Hướng Dẫn Xác Định Thuế TNDN Tạm Tính Năm 2026
Việc xác định thuế Thu nhập doanh nghiệp (TNDN) tạm tính hàng quý là nghiệp vụ quan trọng nhằm đảm bảo doanh nghiệp hoàn thành nghĩa vụ ngân sách nhà nước và tránh các khoản phạt chậm nộp. Dưới đây là cách xác định theo quy định hiện hành (cập nhật theo Nghị định 91/2022/NĐ-CP).
1. Công thức tính thuế TNDN tạm tính
Hàng quý, kế toán sẽ dựa trên kết quả hoạt động sản xuất kinh doanh thực tế (hoặc ước tính) của quý đó để tính toán số thuế phải nộp. Công thức tổng quát như sau:
Thuế TNDN tạm tính = (Thu nhập tính thuế – Phần trích lập quỹ KH&CN) x Thuế suất thuế TNDN**
Trong đó:
- Thu nhập tính thuế = Thu nhập chịu thuế – (Thu nhập được miễn thuế + Các khoản lỗ được kết chuyển theo quy định)
- Thu nhập chịu thuế = (Doanh thu – Chi phí được trừ) + Các khoản thu nhập khác
- Phần trích lập quỹ KH&CN: Tối đa 10% thu nhập tính thuế hàng năm (nếu doanh nghiệp có trích lập).
- Thuế suất thuế TNDN: Thông thường là 20% (trừ một số doanh nghiệp được hưởng ưu đãi thuế hoặc thuộc lĩnh vực đặc thù như khai thác tài nguyên, dầu khí có mức thuế suất từ 32% – 50%).
2. Quy định về mức nộp thuế tạm tính (Quy tắc 80%)
Theo quy định tại Nghị định 91/2022/NĐ-CP, việc nộp thuế TNDN tạm tính được quy định rất chặt chẽ:
- Tổng số thuế TNDN đã tạm nộp của 04 quý không được thấp hơn 80% số thuế TNDN phải nộp theo quyết toán năm.
Xử lý vi phạm:
- Nếu doanh nghiệp nộp thiếu so với mức 80% này, doanh nghiệp sẽ bị **tính tiền chậm nộp** (mức 0,03%/ngày) trên số thuế nộp thiếu. Thời gian tính tiền chậm nộp bắt đầu từ ngày tiếp theo sau ngày cuối cùng của thời hạn nộp thuế tạm tính quý 4 đến ngày liền kề trước ngày nộp số thuế còn thiếu vào ngân sách nhà nước.
Lưu ý: Doanh nghiệp không phải nộp tờ khai thuế TNDN tạm tính hàng quý, mà chỉ cần tự xác định số tiền thuế và tiến hành nộp tiền vào Kho bạc Nhà nước.*
3. Thời hạn nộp thuế TNDN tạm tính năm 2026
Thời hạn nộp thuế TNDN tạm tính hàng quý chậm nhất là ngày cuối cùng của tháng đầu quý tiếp theo quý phát sinh nghĩa vụ thuế.
Nếu ngày cuối cùng trùng vào ngày nghỉ (thứ Bảy, Chủ Nhật, lễ, Tết), thời hạn nộp sẽ được lùi sang ngày làm việc tiếp theo.
Các mốc thời hạn dự kiến cho năm 2026 như sau:
- Tạm nộp Quý 1/2026:
- Hạn chót là 30/04/2026. (Tuy nhiên, 30/04 và 01/05 là ngày nghỉ Lễ, nên hạn chót thực tế sẽ lùi sang ngày làm việc đầu tiên sau kỳ nghỉ lễ, thường là thứ Hai, ngày **04/05/2026**).
Tạm nộp Quý 2/2026: - Hạn chót là thứ Sáu, ngày **31/07/2026**.
Tạm nộp Quý 3/2026: - Hạn chót là 31/10/2026. (Ngày 31/10/2026 rơi vào thứ Bảy, nên hạn chót lùi sang thứ Hai,
Tạm nộp Quý 4/2026: - Hạn chót là 31/01/2027. (Ngày 31/01/2027 là Chủ nhật và có thể rơi gần/trùng lịch nghỉ Tết Nguyên đán 2027, hạn nộp sẽ là ngày làm việc đầu tiên sau kỳ nghỉ).
4. Các bước thực hiện cho kế toán
Tập hợp chứng từ, sổ sách:
- Cuối mỗi quý, kế toán tổng hợp doanh thu và các chi phí hợp lý phát sinh trong quý.
- Ước tính lợi nhuận:Cân đối doanh thu và chi phí để ra được mức lợi nhuận tạm tính.
- Tính thuế:Áp dụng công thức ở phần 1 để ra số tiền thuế cần nộp.
- Cân đối tỷ lệ 80% (Quan trọng nhất vào Quý 4): Đến quý 4, kế toán cần phải dự kiến tổng lợi nhuận và số thuế phải nộp của cả năm, từ đó điều chỉnh số tiền nộp tạm tính của Quý 4 sao cho tổng số đã nộp của 4 quý đạt tối thiểu 80% tổng số thuế phải nộp cả năm.
- Nộp tiền: Lập Giấy nộp tiền vào ngân sách nhà nước (qua mạng) và thực hiện chuyển tiền.