1. Doanh thu tính thuế hộ kinh doanh là gì? (Hộ Kinh Doanh có Doanh Thu Vượt 1 Tỷ Phải Xuất Hoá Đơn)
Doanh thu tính thuế GTGT và TNCN của hộ/cá nhân kinh doanh là toàn bộ số tiền bán hàng, gia công, cung ứng dịch vụ, hoa hồng,… được hưởng phát sinh trong kỳ từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ bao gồm cả thuế trong giá bán (nếu thuộc diện chịu thuế) không phân biệt đã thu tiền hay chưa.
Bao gồm cả các khoản: Thưởng/hỗ trợ đạt doanh số, khuyến mãi, chiết khấu thương mại, chiết khấu thanh toán, trợ giá, phụ thu, phụ trội, phí thu thêm; bồi thường vi phạm hợp đồng, bồi thường khác (chỉ tính vào doanh thu TNCN); các khoản doanh thu khác mà hộ/cá nhân được hưởng.
Ngưỡng miễn thuế: Doanh thu năm dương lịch từ 1 tỷ đồng trở xuống không phải nộp GTGT và TNCN (áp dụng từ 01/01/2026)
2. Khi nào hộ kinh doanh phải xuất hoá đơn:
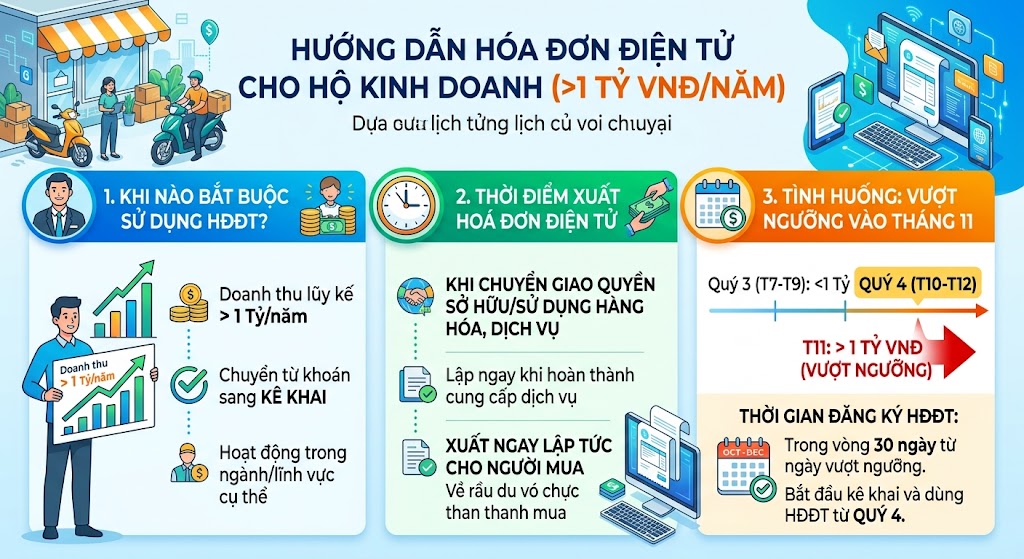
Hộ kinh doanh có doanh thu từ 1 tỷ đồng/năm trở lên bắt buộc phải sử dụng và xuất hóa đơn điện tử (có mã của cơ quan thuế hoặc khởi tạo từ máy tính tiền kết nối dữ liệu thuế).
📋 Quy định chi tiết cần nắm
- 💡 Ngưỡng doanh thu: Từ 1 tỷ đồng/năm trở lên áp dụng bắt buộc.
- 🗓 Thời hạn đăng ký: Trong vòng 30 ngày kể từ ngày cuối của kỳ tính thuế đạt mốc lũy kế trên 1 tỷ đồng.
- ⚠️ Nguyên tắc xuất hóa đơn: Phải xuất hóa đơn cho mọi giao dịch (kể cả khi khách hàng không lấy hóa đơn), không được gộp chung các hóa đơn của khách lẻ thành một tờ vào cuối ngày.
- 🔎 Loại hóa đơn: Sử dụng hóa đơn bán hàng hoặc hóa đơn điện tử khởi tạo từ máy tính tiền, không được xuất hóa đơn giá trị gia tăng (VAT).
3. Thời điểm xuất hóa đơn (Khi nào phải xuất?)
Căn cứ theo Điều 9 Nghị định 123/2020/NĐ-CP, thời điểm bạn phải lập và xuất hóa đơn điện tử được quy định rõ như sau:
- Đối với bán hàng hóa: Thời điểm lập hóa đơn là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu được tiền hay chưa thu được tiền.
- Đối với cung cấp dịch vụ: Thời điểm lập hóa đơn là thời điểm hoàn thành việc cung cấp dịch vụ, không phân biệt đã thu được tiền hay chưa.
- Lưu ý quan trọng: Trường hợp bạn có thu tiền trước hoặc thu tiền trong quá trình cung cấp dịch vụ, thì thời điểm lập hóa đơn chính là thời điểm thu tiền.
4. Mua hóa đơn điện tử ở đâu?
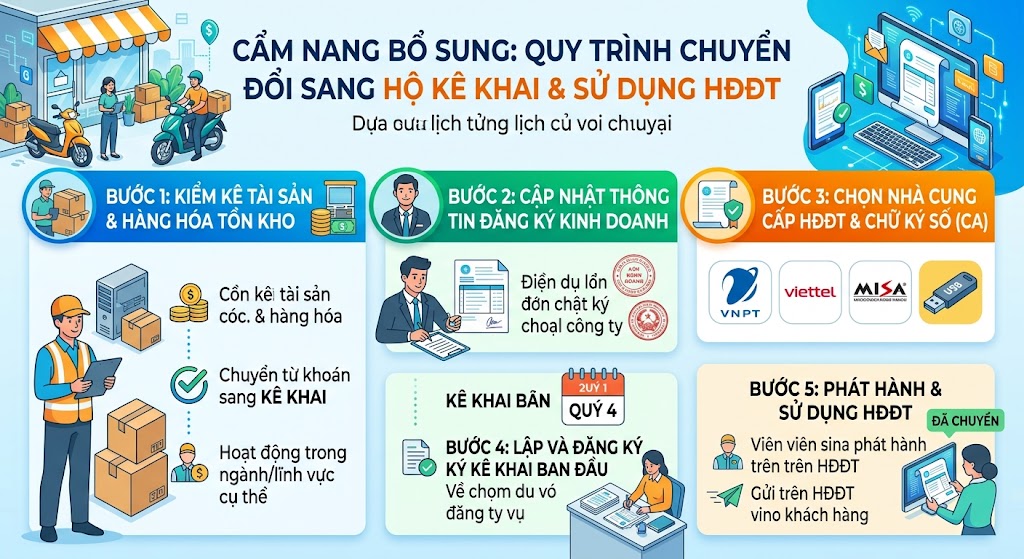
Với mức doanh thu trên 1 tỷ và nộp thuế theo phương pháp kê khai, bạn không mua hóa đơn cấp lẻ từng lần từ cơ quan thuế (hình thức cấp lẻ thường dành cho hộ khoán hoặc hộ kinh doanh theo từng lần phát sinh). Thay vào đó, bạn phải thực hiện theo quy trình sau:
- Mua dịch vụ từ Tổ chức cung cấp: Bạn liên hệ mua phần mềm hóa đơn điện tử và chữ ký số từ các tổ chức cung cấp dịch vụ T-VAN đã được Tổng cục Thuế thẩm định (Ví dụ: MISA, Viettel, VNPT, BKAV, FPT…).
- Chuẩn bị thiết bị: Đảm bảo có máy tính/điện thoại kết nối Internet và Chữ ký số (USB Token hoặc SmartCA) trùng khớp với Mã số thuế của Hộ kinh doanh.
- Đăng ký với cơ quan thuế: Thông qua phần mềm HĐĐT vừa mua, bạn lập Tờ khai đăng ký sử dụng hóa đơn điện tử (Mẫu số 01/ĐKTĐ-HĐĐT) gửi lên cơ quan Thuế.
- Bắt đầu sử dụng: Sau khi cơ quan Thuế gửi thông báo chấp nhận (thường trong vòng 1 ngày làm việc), bạn có thể bắt đầu xuất HĐĐT cho khách hàng.
5. Xử lý khi doanh thu vượt 1 tỷ vào giữa năm (VD: Tháng 11)
Nếu doanh thu các quý đầu năm chưa tới 1 tỷ, nhưng đến giữa năm (Ví dụ: Tháng 11 thuộc Quý 4) tổng doanh thu lũy kế mới chính thức vượt mốc 1 tỷ đồng, bạn cần thực hiện như sau:
- Thời hạn đăng ký: Bạn phải đăng ký chuyển đổi sang phương pháp kê khai và nộp tờ khai đăng ký sử dụng HĐĐT (Mẫu 01/ĐKTĐ-HĐĐT) trong vòng 30 ngày kể từ thời điểm doanh thu vượt ngưỡng.
- Kỳ áp dụng kê khai & xuất hóa đơn: Bạn sẽ bắt đầu xuất HĐĐT và nộp tờ khai thuế từ chính quý phát sinh vượt ngưỡng (Trong ví dụ này là Quý 4). Không phải làm lại thủ tục kê khai cho các quý trước đó.
Kê khai thuế tại dịch vụ công
6. Kê khai thuế hộ kinh doanh:
6.1. Chuẩn bị trước khi kê khai
-
- Tài khoản Thuế điện tử: Tài khoản cá nhân/hộ kinh doanh được cấp bởi Tổng cục Thuế hoặc tài khoản định danh điện tử VNeID của chủ hộ.
- Bảng dữ liệu kinh doanh: Tổng doanh thu thực tế phát sinh trong kỳ (tháng hoặc quý).
- Sổ sách kế toán: Số liệu từ Sổ doanh thu bán hàng hóa, dịch vụ (Mẫu S2a-HKD hoặc S2b-HKD).
6.2. Quy trình 6 bước kê khai trực tuyến
-
- Truy cập trang web chính thức: Cổng dịch vụ công Tổng cục Thuế hoặc Thuế Điện Tử Cá Nhân.
- Đăng nhập bằng Tài khoản Thuế (Mã số thuế + Mật khẩu) hoặc chọn đăng nhập qua VNeID.
-
- Vào menu Hộ, cá nhân kinh doanh → chọn tiếp Kê khai thuế.
- Chọn Kê khai trực tuyến.
-
- Chọn tờ khai: Chọn Tờ khai 01/CNKD (Tờ khai đối với hộ kinh doanh, cá nhân kinh doanh theo Thông tư 40).
- Cơ quan thuế quản lý: Hệ thống tự động hiển thị theo địa bàn đăng ký, bạn kiểm tra lại xem đã đúng Chi cục Thuế chưa.
- Loại tờ khai: Tờ khai chính thức.
- Kỳ tính thuế: Chọn loại kỳ tính thuế theo Tháng hoặc Quý (ví dụ: Quý 3/2026). Nhấn Tiếp tục.
-
- Tại giao diện tờ khai, bạn kéo xuống Mục A – Khai thuế GTGT, Thuế TNCN.
- Tìm đúng dòng Nhóm ngành nghề hộ của bạn đang hoạt động (ví dụ: Phân phối hàng hóa; Dịch vụ; Sản xuất;…).
- Nhập số tiền tổng doanh thu bán ra trong kỳ vào cột Doanh thu tính thuế GTGT và cột Doanh thu tính thuế TNCN. Hệ thống sẽ tự động tính số thuế phải nộp dựa trên tỷ lệ % của ngành nghề đó.
-
- Bấm vào tab Thêm phụ lục và chọn Phụ lục 01-2/BK-HĐKD (Bảng kê hoạt động kinh doanh).
- Điền các thông tin chi tiết về hàng hóa bán ra trong kỳ (Tên hàng, đơn vị tính, số lượng, giá vốn sản phẩm…).
- Lưu ý: Nếu trong kỳ không phát sinh doanh thu (doanh thu bằng 0), bạn vẫn phải nộp tờ khai và để trống/điền số 0 tại bảng kê này.
- Nhấn Hoàn thành tờ khai để hệ thống tổng hợp thông tin.
- Kiểm tra kỹ lại các số liệu hiển thị trên màn hình.
- Nhập mã Captcha / OTP gửi về điện thoại, nhấn Nộp tờ khai để hoàn tất việc gửi dữ liệu đến Cơ quan Thuế.