
Hạn Cuối Kê Khai Thuế Hộ Kinh Doanh
Hạn cuối kê khai thuế đối với hộ kinh doanh năm 2026 được quy định cụ thể theo Nghị định 68/2026/NĐ-CP và hướng dẫn từ Thư Viện Pháp Luật tùy thuộc vào phương pháp kê khai và doanh thu như sau:
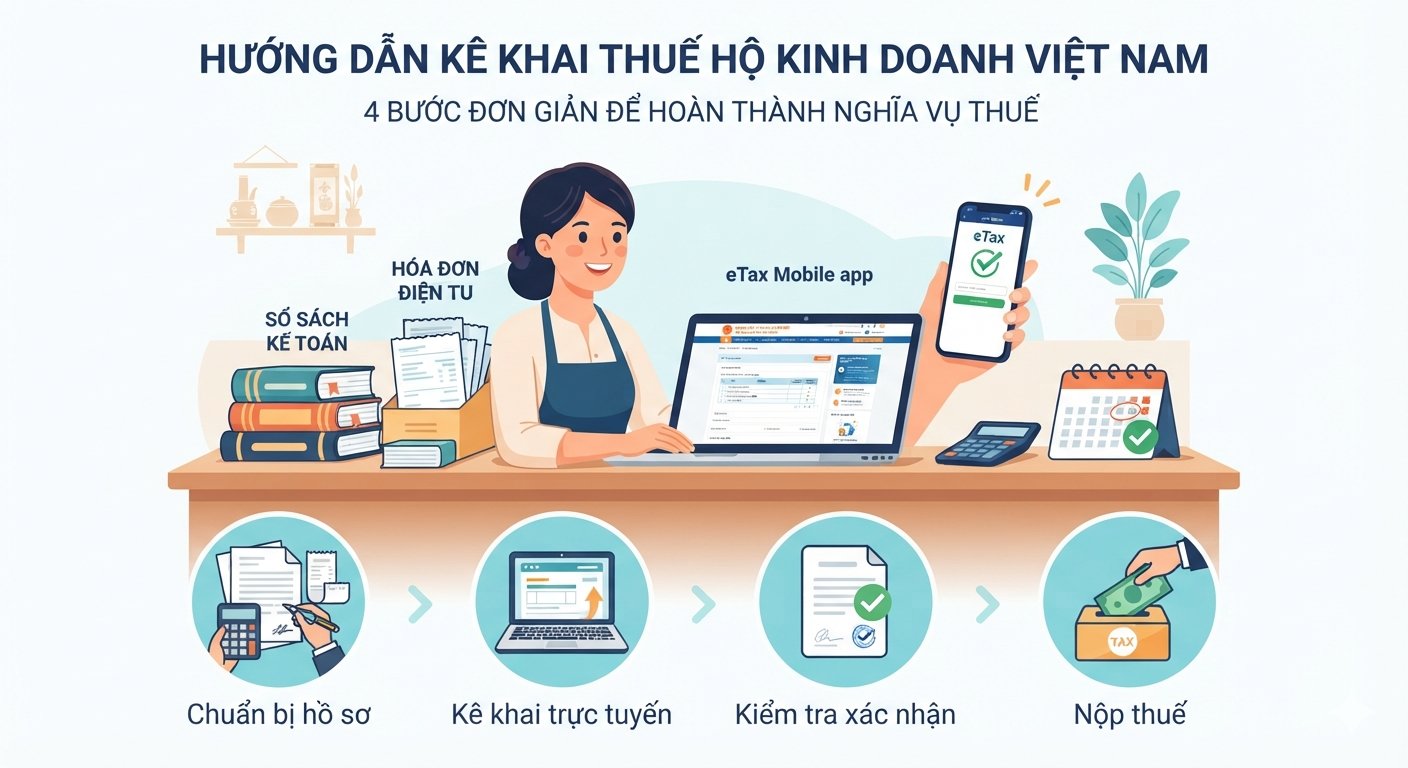
1. Kê khai theo quý (Áp dụng cho hộ kinh doanh có doanh thu trên 1 tỷ đồng đến 50 tỷ đồng)
- Quý I/2026: Hạn cuối là ngày 04/05/2026 (do ngày 30/4 – 01/5 trùng kỳ nghỉ lễ và cuối tuần).
- Quý II/2026: Hạn cuối là ngày 31/07/2026.
- Quý III/2026: Hạn cuối là ngày 02/11/2026 (do ngày 31/10/2026 rơi vào thứ Bảy).
- Quý IV/2026: Hạn cuối là ngày 01/02/2027 (do ngày 31/01/2027 rơi vào Chủ nhật).
- Mốc thời gian chung theo quý: Chậm nhất là ngày cuối cùng của tháng đầu tiên thuộc quý tiếp theo.
2. Kê khai theo tháng (Áp dụng cho hộ kinh doanh có doanh thu trên 50 tỷ đồng)
- Hạn nộp hồ sơ khai thuế là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế.
3. Kê khai định kỳ theo năm / Thông báo doanh thu thực tế (Doanh thu từ 1 tỷ đồng trở xuống)
- Hạn cuối thông báo doanh thu thực tế phát sinh trong năm là ngày 31/01 của năm dương lịch tiếp theo.
4. Đối với hoạt động cho thuê bất động sản (cá nhân tự khai)
- Hình thức kê khai 2 lần/năm:
-
- Lần 1: Chậm nhất ngày 31/07 trong năm tính thuế.
- Lần 2: Chậm nhất ngày 31/01 của năm dương lịch tiếp theo.
-
5. Quyết toán thuế Thu nhập cá nhân (TNCN)
- Hạn cuối nộp hồ sơ quyết toán thuế TNCN theo năm là ngày 31/03 của năm dương lịch tiếp theo.
QUY TRÌNH KÊ KHAI THUẾ HỘ KINH DOANH
Dưới đây là quy trình thực hiện chi tiết dành cho hộ kinh doanh nộp thuế theo phương pháp kê khai.
1. Chuẩn bị và tổng hợp số liệu sổ sách
Trước khi lập tờ khai, bạn cần rà soát lại toàn bộ chứng từ phát sinh trong kỳ tính thuế (tháng hoặc quý).
-
- Tổng hợp doanh thu: Cộng tổng toàn bộ doanh thu bán hàng hóa và cung ứng dịch vụ trên phần mềm bán hàng, hóa đơn điện tử và sao kê ngân hàng.
- Tổng hợp chi phí đầu vào: Kiểm tra hóa đơn mua hàng, bảng kê thu mua hàng hóa không có hóa đơn (nếu có) và chi phí vận hành.
- Kiểm tra sổ kế toán: Cập nhật đầy đủ số liệu vào 7 loại sổ kế toán bắt buộc theo Thông tư 88/2021/TT-BTC (như sổ chi tiết doanh thu, sổ chi phí sản xuất kinh doanh, sổ quỹ tiền mặt).
2. Lập hồ sơ khai thuế trực tuyến
Bạn đăng nhập vào hệ thống Thuế điện tử (Dịch Vụ Công) phân hệ Cá nhân hoặc ứng dụng eTax Mobile bằng mã số thuế hộ kinh doanh.
-
- Tờ khai chính: Chọn và điền thông tin vào Tờ khai thuế đối với hộ kinh doanh, cá nhân kinh doanh (Mẫu số 01/CNKD) ban hành kèm Thông tư 40/2021/TT-BTC.
- Phụ lục đi kèm: Kê khai thêm Phụ lục Bảng kê hoạt động kinh doanh trong kỳ (Mẫu số 01-2/BK-HĐKD) để giải trình chi tiết doanh thu theo từng nhóm ngành nghề và chi phí hợp lý.
- Tính số thuế phải nộp: Hệ thống sẽ tự động tính toán tiền thuế GTGT và thuế TNCN dựa trên tỷ lệ phần trăm doanh thu của ngành nghề bạn đã chọn.
3. Nộp tờ khai và kiểm tra thông báo xác nhận
Sau khi kiểm tra kỹ các chỉ tiêu trên tờ khai, bạn tiến hành ký điện tử và gửi hồ sơ đi.
-
- Xác thực nộp hồ sơ: Nhập mã OTP gửi về số điện thoại đã đăng ký để hoàn tất việc nộp tờ khai online.
- Theo dõi trạng thái: Kiểm tra email hoặc mục Tra cứu thông báo trên cổng thuế điện tử sau khoảng 15 phút đến 24 giờ. Hồ sơ chỉ được tính là hợp lệ khi bạn nhận được thông báo “Chấp nhận hồ sơ khai thuế điện tử” từ cơ quan thuế.
4. Nộp tiền thuế vào ngân sách nhà nước
Thời hạn nộp tiền thuế trùng với thời hạn nộp hồ sơ khai thuế của kỳ đó.
-
- Tạo giấy nộp tiền: Sử dụng tính năng Nộp thuế ngay trên ứng dụng eTax Mobile (đã liên kết tài khoản ngân hàng) hoặc nộp qua ứng dụng ngân hàng điện tử.
- Ghi đúng thông tin: Kiểm tra chính xác tiểu mục thuế GTGT (mã 1701) và thuế TNCN (mã 1003) để tiền được hạch toán đúng nghĩa vụ.
- Lưu chứng từ: Tải hoặc chụp lại giấy nộp tiền thành công có dấu xác nhận của ngân hàng để lưu trữ phục vụ công tác thanh tra thuế sau này.
Lưu ý rủi ro cần tránh
- Nộp chậm tờ khai: Kể cả khi trong kỳ không phát sinh doanh thu, bạn vẫn bắt buộc phải nộp tờ khai trắng đúng hạn; nộp chậm từ 1 đến 30 ngày có thể bị phạt cảnh cáo hoặc phạt tiền từ 2.000.000 VNĐ đến 5.000.000 VNĐ.
- Lệch doanh thu hóa đơn: Số liệu kê khai trên Mẫu 01/CNKD phải khớp tuyệt đối với tổng giá trị hóa đơn điện tử đã xuất trong kỳ để tránh bị hệ thống cảnh báo rủi ro.