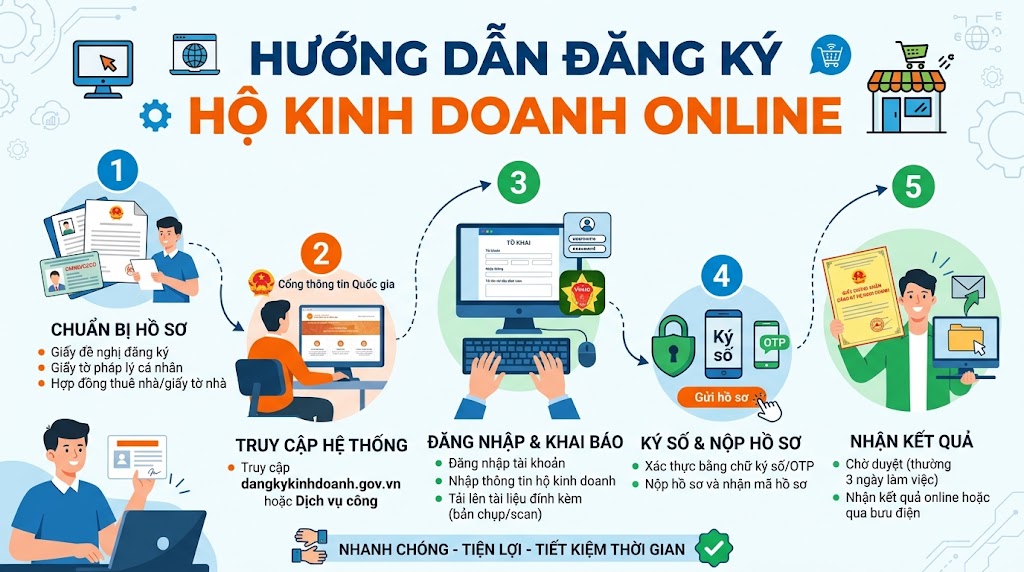
SAU KHI ĐĂNG KÝ HỘ KINH DOANH CẦN LÀM GÌ
Lưu ý:
- Hiện nay, có một số đối tượng giả danh cán bộ, công chức của PHÒNG ĐĂNG KÝ KINH DOANH liên hệ với chủ hộ kinh doanh, chủ doanh nghiệp bằng nhiều phương thức như gửi văn bản, gọi điện thoại, nhắn tin để đề nghị đóng tiền đăng ký các lớp học tập huấn, bồi dưỡng kiến thức về những quy định pháp luật mới và bán tài liệu hướng dẫn cho doanh nghiệp.v.v. Trên thực tế, PHÒNG ĐĂNG KÝ KINH DOANH không thực hiện các hoạt động nêu trên. Do đó, quý Anh/Chị nâng cao tinh thần cảnh giác, nhằm tránh bị lừa đảo./.
Thủ tục sau khi được cấp giấy đăng ký kinh doanh: (Sau khi có giấy đkkd chủ hộ kinh doanh xác định hộ kinh doanh của mình doanh thu 1 năm ước chừng có doanh thu bao nhiêu để phân biệt hkd thuộc các nhóm hộ có doanh thu như thế nào.)
Trường hợp 1: HKD doanh thu dưới 1 tỷ đồng/năm (nhóm 1).
- Được miễn toàn bộ thuế Giá trị gia tăng (GTGT) và thuế Thu nhập cá nhân (TNCN).
Các thủ tục cần làm:
- Treo biển hiệu HKD tại trụ sở (nếu cơ quan thuế kiểm tra không có biển hiệu họ khoá MST, bị phạt).
- Mở tài khoản hộ kinh doanh.
- Mở tài khoản ngân hàng đứng tên HKD.
- Thông báo số tài khoản ngân hàng với cơ quan thuế theo mẫu Mẫu 01/BK-STK.
- Đăng ký hoá đơn điện tử
- Không bắt buộc phải dùng hóa đơn điện tử theo ngưỡng doanh thu dưới 1 tỷ, trừ trường hợp hộ kinh doanh có nhu cầu xuất hóa đơn cho khách hàng thì có thể đăng ký sử dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn khởi tạo từ máy tính tiền (lưu ý: khi đăng ký xuất hóa đơn thì phải xuất hoá đơn cho tất cả doanh thu)
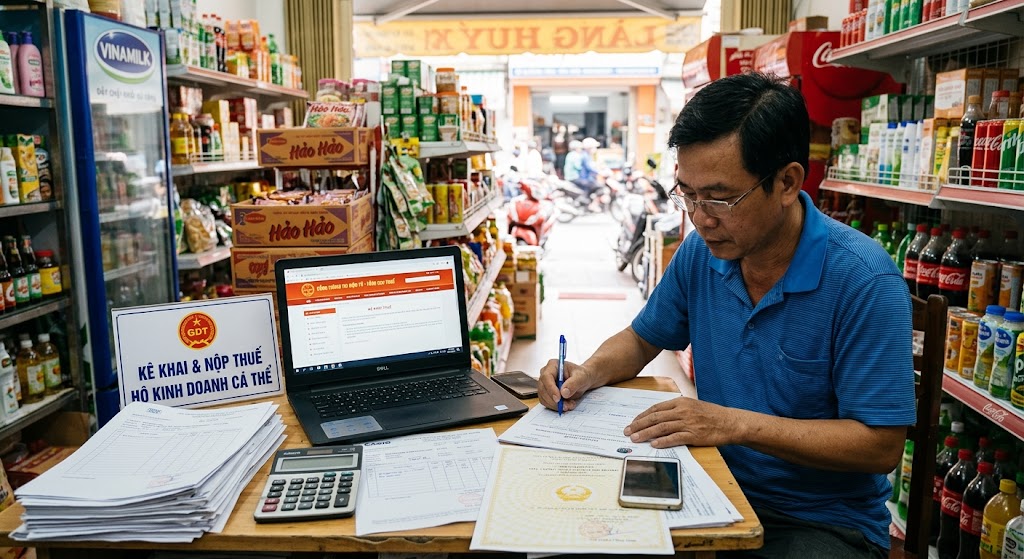
- Ghi chép sổ sách: Bắt buộc ghi chép và lưu trữ chứng từ tối thiểu bằng Sổ doanh thu bán hàng hóa, dịch vụ (Mẫu S1a-HKD) theo quy định tại Thông tư 152/2025/TT-BTC
- Kỳ kê khai: Phải nộp thông báo doanh thu thực tế trong năm bằng Mẫu 01/TKN-CNKD gửi cơ quan thuế chậm nhất là ngày 31/01 của năm tiếp theo.
- Thông báo 2 lần trong năm áp dụng cho hộ kinh doanh mới thành lập trong 2 quý đầu năm, thông báo lần 1 trước ngày 31/07, thông báo lần 2 ngày 31/01 của năm tiếp theo.
- Thông báo 1 lần trong năm áp dụng cho hộ kinh doanh mới thành lập trong 2 quý cuối năm, thông báo chậm nhất là ngày 31/01 của năm tiếp theo.
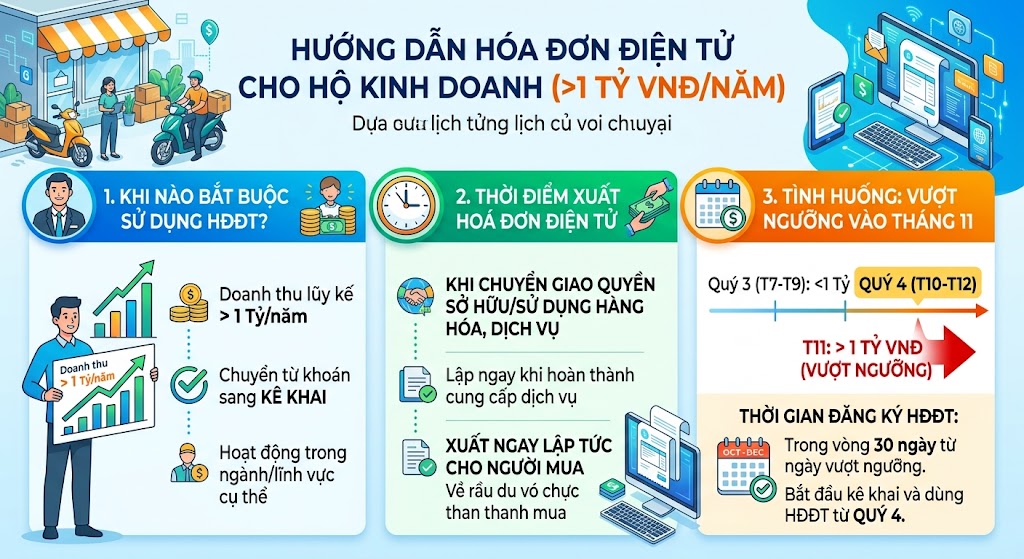
Lưu ý: Khi doanh thu tại một thời điểm bất kỳ trong năm vượt mức 1 tỷ đồng HKD bắt buộc phải đăng ký hoá đơn điện tử để xuất hoá đơn và chuyển qua áp dụng phương pháp tính thuế và kê khai theo hộ kinh doanh nhóm 2.
Trường hợp 2: HKD doanh thu > 1 tỷ đồng/năm đến dưới 3 tỷ đồng/năm (nhóm 2).
- Phải kê khai và nộp thuế Giá trị gia tăng (GTGT) và thuế Thu nhập cá nhân (TNCN).
- Có 2 cách tính thuế:
- Phương pháp tính theo tỷ lệ % trên doanh thu (Phương pháp trực tiếp)
- Phương pháp tính theo thu nhập (Doanh thu trừ chi phí)
Các thủ tục cần làm:
- Treo biển hiệu HKD tại trụ sở (nếu cơ quan thuế kiểm tra không có biển hiệu họ khoá MST, bị phạt).
- Mở tài khoản hộ kinh doanh.
- Mở tài khoản ngân hàng đứng tên HKD.
- Thông báo số tài khoản ngân hàng với cơ quan thuế theo mẫu Mẫu 01/BK-STK.
- Đăng ký hoá đơn điện tử
- Bắt buộc sử dụng hóa đơn điện tử cho mọi giao dịch bán hàng.
- Đối với bán lẻ trực tiếp đến người tiêu dùng (như quán ăn, nhà hàng, quán cà phê), bắt buộc sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền kết nối dữ liệu trực tiếp với cơ quan thuế.
- Ghi chép sổ sách:
- Phải thực hiện chế độ sổ sách kế toán theo đúng quy định (áp dụng theo Thông tư 152/2025/TT-BTC) để làm căn cứ kê khai và giải trình khi cần.
- Kỳ kê khai: Thực hiện khai thuế định kỳ theo theo quý qua ứng dụng eTax Mobile hoặc cổng thông tin của Dịch Vụ Công)
- Bảo hiểm xã hội: Chủ hộ kinh doanh thuộc (hộ nộp thuế kê khai hoặc Doanh thu > 1 tỷ đồng/năm) tham gia bảo hiểm xã hội bắt buộc từ ngày 01/07/2025 theo Luật BHXH 2024
Dịch vụ hỗ trợ tại Elaw:
- Dịch vụ đăng ký/thành lập hộ kinh doanh
- Dịch vụ thay đổi đăng ký hộ kinh doanh
- Dịch vụ đăng ký BHXH cho hộ kinh doanh.
- Dịch vụ kê khai thuế hộ kinh doanh.
Liên hệ:
- Điện thoại: 0944981618
- Email: sale@gmail.com