Đăng Ký Hộ Kinh Doanh và Kê Khai Thuế Hộ Kinh Doanh Như Thế Nào
Việc kê khai và nộp thuế là nghĩa vụ bắt buộc đối với mọi Hộ kinh doanh (HKD). Việc nắm rõ quy định không chỉ giúp bạn tuân thủ pháp luật mà còn tránh được những khoản phạt không đáng có.
Dưới đây là hướng dẫn chi tiết và những lưu ý quan trọng về cách kê khai thuế cho Hộ kinh doanh.
Hướng dẫn Đăng ký Hộ kinh doanh cá thể (dành cho cá nhân)
Để bắt đầu hoạt động kinh doanh hợp pháp dưới tư cách cá nhân, hình thức Hộ kinh doanh cá thể là lựa chọn phù hợp, thủ tục đơn giản và phổ biến nhất. Dưới đây là các bước chi tiết:
Bước 1: Chuẩn bị thông tin cơ bản
Trước khi làm hồ sơ, bạn cần xác định rõ các thông tin sau:
- Tên hộ kinh doanh: Gồm 2 thành tố: “Hộ kinh doanh” + Tên riêng (Ví dụ: Hộ kinh doanh Nguyễn Văn A). Tên riêng không được trùng với tên hộ kinh doanh đã đăng ký trong phạm vi cấp huyện.
- Địa điểm kinh doanh: Ghi rõ địa chỉ chính xác, cụ thể nơi bạn dự định kinh doanh. Lưu ý: Không được đặt trụ sở Hộ kinh doanh tại chung cư có mục đích để ở.
- Ngành, nghề kinh doanh: Xác định các ngành nghề bạn muốn kinh doanh (tham khảo Hệ thống ngành kinh tế Việt Nam) và đảm bảo không thuộc các ngành nghề bị cấm.
- Số vốn kinh doanh: Số vốn bạn tự kê khai, pháp luật hiện không quy định mức vốn tối thiểu hay tối đa.
Bước 2: Soạn thảo hồ sơ
Bộ hồ sơ đăng ký thành lập Hộ kinh doanh cá thể thường bao gồm:
- Giấy đề nghị đăng ký hộ kinh doanh (theo mẫu quy định tại Phụ lục III-1, Thông tư số 01/2021/TT-BKHĐT).
- Định doanh điện tử mức 2.
- (Nếu có nhiều người cùng góp vốn): Biên bản họp nhóm cá nhân về việc thành lập hộ kinh doanh và Bản sao hợp lệ giấy tờ pháp lý của từng cá nhân trong nhóm.
Bước 3: Nộp hồ sơ
Bạn có thể nộp hồ sơ bằng một trong các hình thức sau:
- Nộp trực tiếp: Tại Bộ phận Một cửa (Bộ phận tiếp nhận và trả kết quả) của Ủy ban nhân dân cấp huyện/quận nơi đặt trụ sở Hộ kinh doanh. Cơ quan xử lý là Phòng Tài chính – Kế hoạch.
- Nộp trực tuyến (Online): Thông qua Cổng thông tin dịch vụ công quốc gia hoặc Hệ thống thông tin giải quyết thủ tục hành chính cấp tỉnh (nếu địa phương có triển khai).
Bước 4: Chờ xử lý và nhận kết quả
- Thời gian giải quyết: Thông thường là 03 ngày làm việc kể từ ngày nhận đủ hồ sơ hợp lệ.
- Kết quả:
- Nếu hồ sơ hợp lệ: Bạn sẽ nhận được Giấy chứng nhận đăng ký Hộ kinh doanh.
- Nếu hồ sơ chưa hợp lệ: Cơ quan đăng ký kinh doanh sẽ có thông báo bằng văn bản nêu rõ lý do và yêu cầu sửa đổi, bổ sung (nếu có).
Bước 5: Các thủ tục sau khi có Giấy chứng nhận
Sau khi nhận được Giấy chứng nhận đăng ký Hộ kinh doanh, bạn cần thực hiện các công việc tiếp theo để bắt đầu hoạt động:
- Đăng ký thuế: Liên hệ với Chi cục Thuế cấp huyện nơi đặt địa điểm kinh doanh để kê khai và nộp các loại thuế theo quy định (thường là Lệ phí môn bài, Thuế Giá trị gia tăng, Thuế Thu nhập cá nhân – thường áp dụng theo phương pháp khoán).
- Khắc dấu (không bắt buộc): Hộ kinh doanh không có tư cách pháp nhân nên không bắt buộc phải có con dấu pháp nhân tròn như doanh nghiệp. Bạn có thể khắc các loại dấu như dấu tên, dấu logo, dấu chữ ký, dấu tiêu đề để phục vụ công việc.
- Xin giấy phép con (nếu cần): Nếu ngành nghề kinh doanh của bạn thuộc danh mục “Ngành nghề đầu tư kinh doanh có điều kiện” (Ví dụ: kinh doanh thực phẩm, mở phòng khám, cầm đồ…), bạn phải xin thêm các loại giấy phép hoặc chứng nhận đủ điều kiện tương ứng trước khi chính thức hoạt động.
Hướng dẫn Kê khai và Nộp thuế Hộ kinh doanh cá thể
Theo Luật Quản lý thuế số 108/2025/QH15 và Nghị quyết 198/2025/QH15, chính sách thuế đối với Hộ kinh doanh (HKD) đã có những thay đổi mang tính bước ngoặt từ ngày 01/01/2026, nhằm đơn giản hóa thủ tục và giảm gánh nặng cho người kinh doanh.
Lưu ý quan trọng: Từ năm 2026, Lệ phí môn bài đã được bãi bỏ hoàn toàn đối với mọi HKD.
1. Phương pháp quản lý thuế mới (Xóa bỏ Thuế Khoán)
Bắt đầu từ năm 2026, phương pháp thuế khoán chính thức bị bãi bỏ. Tất cả HKD sẽ chuyển sang cơ chế tự kê khai, tự tính, tự nộp thuế.
Cơ quan thuế sẽ phân loại HKD thành 3 nhóm dựa trên doanh thu để áp dụng cách quản lý và kê khai phù hợp:
Nhóm 1: HKD có doanh thu dưới 1 tỷ đồng/năm
- Nghĩa vụ thuế: Được miễn cả Thuế Giá trị gia tăng (GTGT) và Thuế Thu nhập cá nhân (TNCN).
- Nghĩa vụ kê khai: Vẫn phải thực hiện kê khai doanh thu, nhưng với tần suất thấp (chỉ 1 hoặc 2 lần/năm).
- Sổ sách: Không bắt buộc áp dụng sổ sách kế toán phức tạp.
Nhóm 2: HKD có doanh thu từ 1 tỷ đến dưới 3 tỷ đồng/năm
- Phương pháp tính thuế: Tính thuế trực tiếp trên doanh thu. Tương tự như trước đây, lấy (Doanh thu x Tỷ lệ % thuế suất theo ngành nghề).
- (Ví dụ: Phân phối hàng hóa là 1%; Dịch vụ, ăn uống là 5%; v.v.)
- Nghĩa vụ kê khai: Kê khai định kỳ theo quý
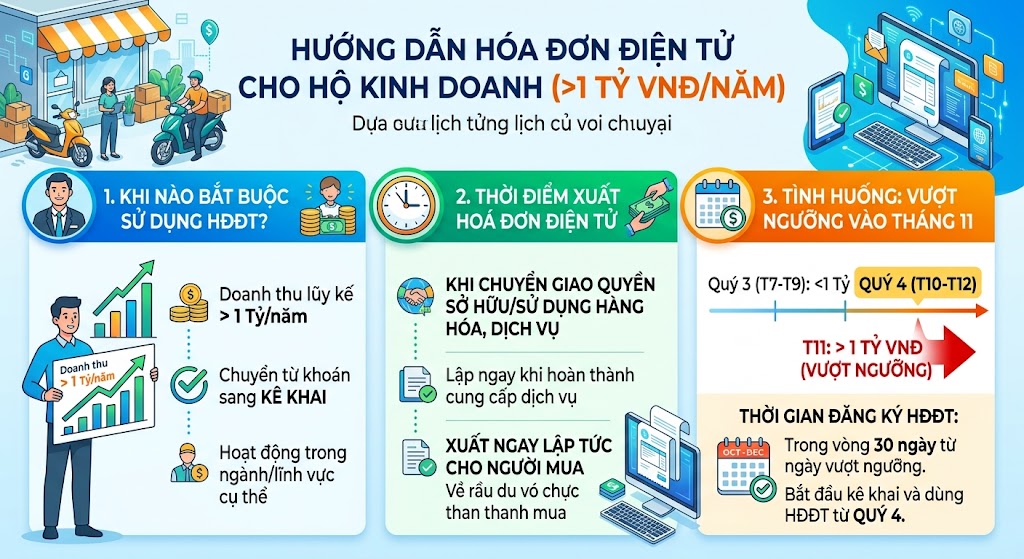
- Hóa đơn: Nếu doanh thu trên 1 tỷ đồng, bắt buộc sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền. Phải lập sổ sách kế toán đơn giản.
Nhóm 3: HKD có doanh thu trên 3 tỷ đồng/năm
- Phương pháp tính thuế: Bắt buộc áp dụng phương pháp khấu trừ thuế GTGT (Thuế GTGT phải nộp = Thuế GTGT đầu ra – Thuế GTGT đầu vào).
- Thuế TNCN: Tính 17% trên lợi nhuận (Lợi nhuận = Doanh thu – Chi phí hợp lý).
- Nghĩa vụ kê khai: Kê khai theo tháng hoặc quý.
- Quy định bắt buộc: Phải áp dụng chế độ kế toán, bắt buộc sử dụng hóa đơn điện tử và mở tài khoản ngân hàng riêng phục vụ kinh doanh.
2. Cách thức và Thời hạn nộp hồ sơ kê khai thuế
Việc kê khai từ năm 2026 được số hóa và khuyến khích thực hiện 100% qua mạng.
Cách thức nộp:
- Qua ứng dụng di động: Tải và sử dụng ứng dụng eTax Mobile. Đây là cách nhanh chóng và được khuyến khích nhất (đăng nhập bằng tài khoản định danh VNeID hoặc đăng ký qua mã số thuế).
- Qua website: Truy cập Cổng thông tin điện tử của Tổng cục Thuế (Dịch Vụ Công) hoặc Cổng Dịch vụ công Quốc gia.
Thời hạn kê khai (Dự kiến theo quy định mới):
- Với HKD thuộc Nhóm 1 (Không chịu thuế): Chỉ cần khai báo doanh thu 1 lần/năm (chậm nhất ngày 31/01 năm sau).
- Với HKD Nhóm 2 & 3:
- Khai theo quý: Chậm nhất ngày cuối cùng của tháng đầu quý sau.
- Khai theo tháng (với HKD lớn): Chậm nhất ngày 20 của tháng tiếp theo.
- Với HKD mới ra kinh doanh: Có quy định kê khai riêng trong 10 ngày đầu phát sinh hoặc chia mốc trước/sau 30/6.
3. Các bước nộp tiền thuế (Nếu phát sinh)
Nếu bạn thuộc Nhóm 2 hoặc Nhóm 3 và có phát sinh số thuế phải nộp sau khi tự kê khai:
- Có thể lập giấy nộp tiền tự động trên hệ thống Thuế điện tử eTax hoặc eTax Mobile.
- Nộp online bằng cách liên kết tài khoản ngân hàng hoặc quét mã QR Code ngay trên ứng dụng eTax Mobile.
- Hoàn tất thanh toán, hệ thống sẽ lưu trữ biên lai điện tử.
Tư vấn miễn phí Kê Khai Thuế Hộ Kinh Doanh Cá Thể:
Zalo: 0944981618